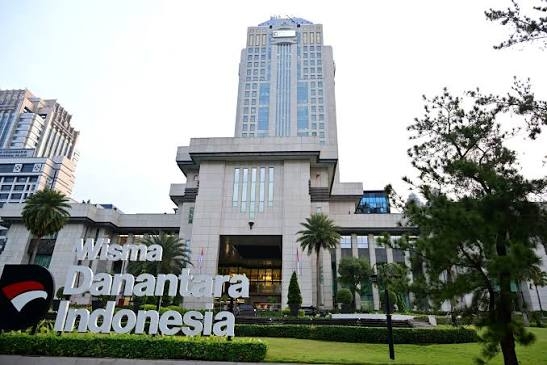
Kuatbaca.com - Badan Pemeriksa Keuangan (BPK) resmi memulai pemeriksaan terhadap Laporan Keuangan Konsolidasian Badan Pengelola Investasi Daya Anagata Nusantara (BPI Danantara) Tahun 2025. Pemeriksaan ini menjadi bagian dari proses pengawasan terhadap pengelolaan dan pertanggungjawaban keuangan dalam struktur Danantara.
Pemeriksaan dimulai melalui Grand Entry Meeting sekaligus penyerahan Surat Tugas Pemeriksaan BPK kepada Kepala Badan Pelaksana BPI Danantara Rosan Roeslani di Jakarta, Kamis (17/9/2026). Kegiatan tersebut turut dihadiri Wakil Ketua Dewan Pengawas BPI Danantara Muliaman Darmansyah Hadad serta Kepala Badan Pengaturan BUMN Dony Oskaria.
Bagi BPK, pemeriksaan laporan keuangan Danantara tidak hanya berkaitan dengan penilaian terhadap angka-angka dalam laporan. Audit tersebut juga diarahkan untuk melihat aspek tata kelola dan akuntabilitas pengelolaan keuangan dalam struktur BPI Danantara.
1. Empat Kelompok Entitas Masuk dalam Pemeriksaan BPK
Cakupan pemeriksaan BPK cukup luas karena tidak hanya menyasar laporan keuangan BPI Danantara. Pemeriksaan mencakup BPI Danantara, PT Danantara Aset Manajemen (PT DAM), PT Danantara Investasi Manajemen (PT DIM), serta seluruh Badan Usaha Milik Negara (BUMN) yang berada dalam struktur BPI Danantara.
Karena laporan yang diperiksa merupakan laporan keuangan konsolidasian, BPK akan melihat informasi keuangan dari entitas-entitas yang masuk dalam cakupan tersebut sebagai satu kesatuan pelaporan. Dengan cakupan ini, proses audit membutuhkan koordinasi dan akses informasi dari berbagai entitas yang terkait.
Luasnya cakupan pemeriksaan juga membuat ketersediaan data menjadi salah satu faktor penting. Auditor perlu memperoleh informasi yang relevan dari entitas-entitas yang diperiksa untuk dapat melakukan pengujian dan menilai risiko secara memadai.
2. BPK Periksa Kewajaran Laporan Keuangan Danantara
Salah satu tujuan utama pemeriksaan adalah memberikan opini mengenai kewajaran laporan keuangan konsolidasian BPI Danantara Tahun 2025. Untuk mencapai tujuan tersebut, BPK akan melakukan serangkaian prosedur pemeriksaan terhadap informasi yang disajikan dalam laporan keuangan.
Beberapa aspek yang menjadi perhatian antara lain kesesuaian laporan keuangan dengan standar akuntansi, kecukupan pengungkapan informasi, kepatuhan terhadap peraturan perundang-undangan, serta efektivitas sistem pengendalian intern.
Artinya, pemeriksaan tidak berhenti pada pertanyaan apakah angka yang tercantum dalam laporan telah dicatat. BPK juga menilai apakah penyajian dan pengungkapan laporan telah memenuhi ketentuan, apakah pengelolaan keuangan mematuhi aturan, serta bagaimana sistem pengendalian internal bekerja dalam mendukung keandalan laporan keuangan.
3. Pemeriksaan Danantara Menggunakan Audit Berbasis Risiko
Dalam pemeriksaan laporan keuangan Danantara 2025, BPK menggunakan pendekatan berbasis risiko atau risk-based audit. Metode ini digunakan untuk membantu auditor mengidentifikasi area yang memiliki risiko lebih besar terhadap kemungkinan kesalahan atau masalah dalam pelaporan dan pengelolaan keuangan.
BPK antara lain akan memperhatikan risiko kesalahan penyajian material, kecurangan atau fraud, penyalahgunaan atau abuse, ketidakpatuhan terhadap ketentuan, serta kelemahan dalam sistem pengendalian intern.
Pendekatan tersebut juga membuat tahapan persiapan audit menjadi penting. Sebelum pemeriksaan dimulai, BPK memperbarui penilaian risiko, materialitas, dan strategi pemeriksaan. Langkah ini dilakukan agar pemeriksaan dapat berjalan secara efektif, terarah, serta sesuai dengan standar pemeriksaan yang berlaku.
4. Laporan Keuangan Unaudited Danantara Diserahkan pada Juli 2026
Sebelum pemeriksaan dimulai, BPI Danantara telah menyampaikan Laporan Keuangan Konsolidasian Tahun 2025 yang berstatus unaudited kepada BPK pada 20 Juli 2026. Penyerahan tersebut menjadi bagian dari tahapan yang diperlukan sebelum proses pemeriksaan dilakukan secara lebih lanjut.
Setelah laporan diterima, BPK menerbitkan Surat Tugas Pemeriksaan pada 14 Agustus 2026. Periode antara penerimaan laporan keuangan dan penerbitan surat tugas tersebut digunakan untuk melakukan berbagai persiapan audit grup.
BPK melakukan pemutakhiran penilaian risiko dan materialitas sekaligus menyusun strategi pemeriksaan. Persiapan tersebut menjadi bagian penting agar pemeriksaan terhadap struktur Danantara yang cukup luas dapat dilaksanakan secara sistematis dan sesuai dengan standar pemeriksaan.
5. BPK Soroti Pentingnya Akses Data dan Informasi
Dalam pemeriksaan berbasis risiko, auditor membutuhkan akses yang memadai terhadap berbagai informasi. Hal ini menjadi semakin penting dalam pemeriksaan laporan keuangan konsolidasian karena informasi yang dibutuhkan tidak hanya berasal dari satu entitas.
Anggota VII BPK Slamet Edy Purnomo menekankan bahwa akses terhadap data, informasi, dan pihak yang relevan diperlukan agar auditor dapat menjalankan tanggung jawabnya dalam mengidentifikasi serta merespons risiko material.
"Kami ingin menggarisbawahi bahwa dalam pemeriksaan berbasis risiko, auditor grup hanya dapat memenuhi tanggung jawabnya untuk mengidentifikasi dan merespons risiko material apabila memperoleh akses yang memadai terhadap data, informasi, dan individu yang relevan," ujar Slamet Edy Purnomo.
Keterangan tersebut menunjukkan bahwa kelengkapan informasi menjadi salah satu unsur penting dalam proses pemeriksaan. Auditor membutuhkan data yang cukup untuk melakukan pengujian, menilai risiko, dan memperoleh bukti pemeriksaan yang diperlukan.
6. BPI Danantara dan BUMN Diminta Mendukung Proses Audit
Dengan cakupan pemeriksaan yang melibatkan BPI Danantara, PT DAM, PT DIM, dan seluruh BUMN dalam struktur BPI Danantara, koordinasi antara auditor dan pihak yang diperiksa menjadi bagian penting dari proses tersebut.
BPK juga menekankan perlunya dukungan dari kantor akuntan publik (KAP) komponen yang berkaitan dengan pemeriksaan entitas dalam kelompok. Kerja sama tersebut dibutuhkan agar auditor dapat memperoleh informasi yang relevan dan menjalankan prosedur pemeriksaan sesuai tanggung jawabnya.
"Oleh karena itu, dukungan penuh dari BPI Danantara, jajaran BUMN, dan KAP komponen atas aspek ini menjadi sangat penting bagi kelancaran dan kualitas hasil pemeriksaan," imbuh Slamet.
BPK berharap komunikasi dan kerja sama seluruh pihak dapat mendukung pemeriksaan agar berlangsung tepat waktu dengan tetap menjaga integritas, independensi, dan profesionalisme.
7. Pemeriksaan Danantara Memiliki Dasar Hukum
Pemeriksaan laporan keuangan BPI Danantara Tahun 2025 dilakukan berdasarkan ketentuan perundang-undangan yang memberikan kewenangan kepada BPK untuk memeriksa pengelolaan dan pertanggungjawaban keuangan negara.
Dasar hukum yang digunakan antara lain Undang-Undang Nomor 15 Tahun 2004 tentang Pemeriksaan Pengelolaan dan Tanggung Jawab Keuangan Negara serta Undang-Undang Nomor 15 Tahun 2006 tentang BPK. Pemeriksaan juga mengacu pada Undang-Undang Nomor 19 Tahun 2003 tentang BUMN yang telah beberapa kali diubah, terakhir melalui Undang-Undang Nomor 16 Tahun 2025.
Dalam perubahan terbaru UU BUMN tersebut, pengelolaan dan pertanggungjawaban keuangan BPI Danantara termasuk dalam ruang lingkup pemeriksaan BPK. Ketentuan ini menjadi landasan bagi BPK dalam menjalankan pemeriksaan terhadap laporan keuangan konsolidasian Danantara.
8. Hasil Audit Akan Menilai Kewajaran Laporan Keuangan
Pemeriksaan BPK terhadap laporan keuangan Danantara 2025 pada akhirnya diarahkan untuk memberikan opini mengenai kewajaran laporan keuangan. Proses menuju opini tersebut dilakukan melalui pemeriksaan terhadap berbagai aspek, mulai dari penyajian laporan, pengungkapan, kepatuhan terhadap aturan, hingga sistem pengendalian intern.
Dengan dimulainya pemeriksaan pada September 2026, proses audit selanjutnya akan mencakup pengujian dan penilaian terhadap informasi yang berasal dari entitas-entitas dalam struktur konsolidasi BPI Danantara. Kualitas data dan dukungan dari pihak yang diperiksa menjadi faktor penting dalam kelancaran proses tersebut.
BPK menyatakan pemeriksaan ini merupakan bagian dari upaya mengawal tata kelola dan akuntabilitas BPI Danantara. "BPK berkomitmen mengawal tata kelola dan akuntabilitas BPI Danantara sebagai fondasi pelaporan keuangan yang berkualitas," ujar Slamet Edy Purnomo.

